가입기간 10년 이상이면 1953~56년생 61세부터 1969년생 이후 65세까지 출생연도별 나이에 받습니다. 2026년 기준 월평균소득금액 519만원 이상이면 5년 동안 감액되는데, 근로소득만 있다면 월급 6,322,117원이 그 선입니다.
국민연금 수령나이는 가입기간이 10년 이상일 때 출생연도별 지급개시연령으로 정해지고, 그때부터 노령연금을 평생 매달 받습니다. 그 나이는 1953~56년생 61세, 1957~60년생 62세, 1961~64년생 63세, 1965~68년생 64세, 1969년생 이후 65세입니다. 5년 앞당겨 받는 조기노령연금은 같은 순서로 56·57·58·59·60세부터 신청할 수 있습니다(국민연금공단 「노령연금」 안내, 2026년 10월 27일 열람).
받는 나이만큼 중요한 것이 일하면서 받을 때의 감액입니다. 2015년 7월 29일 이후 수급권을 얻은 사람이 월평균소득금액 「A값+200만원」, 2026년 기준 519만원 이상을 벌면 지급개시연령부터 5년 동안 연금이 깎여 나옵니다. 이 519만원은 월급이 아니라 근로소득공제를 뺀 소득금액이어서, 근로소득만 있는 사람이라면 월급(12개월 종사 기준) 6,322,117원부터가 감액선입니다.
- 내 출생연도는 몇 년에 받기 시작하나요?
- 당기고 미루면 지급률은 어떻게 바뀌나
- 일하면서 받으면 얼마나 깎이나요?
- 청구는 언제까지, 어디서 하나
- 수령나이를 정하는 순서
내 출생연도는 몇 년에 받기 시작하나요?
지급개시연령에 출생연도를 더하면 받기 시작하는 해가 나옵니다. 지금 수령을 앞둔 출생연도를 계산해 보면 이렇습니다.
| 출생연도 | 노령연금 지급개시연령 | 그 나이가 되는 해 | 조기노령연금 가능 나이 | 그 나이가 되는 해 |
|---|---|---|---|---|
| 1963년생 | 63세 | 2026년 | 58세 | 2021년 |
| 1964년생 | 63세 | 2027년 | 58세 | 2022년 |
| 1965년생 | 64세 | 2029년 | 59세 | 2024년 |
| 1966년생 | 64세 | 2030년 | 59세 | 2025년 |
| 1967년생 | 64세 | 2031년 | 59세 | 2026년 |
| 1968년생 | 64세 | 2032년 | 59세 | 2027년 |
| 1969년생 | 65세 | 2034년 | 60세 | 2029년 |
| 1970년생 | 65세 | 2035년 | 60세 | 2030년 |
표에서 눈여겨볼 곳은 1964년생과 1965년생 사이입니다. 한 해 차이로 태어났는데 받기 시작하는 해는 2027년과 2029년으로 2년이 벌어집니다. 지급개시연령이 63세에서 64세로 한 칸 올라가는 경계이기 때문입니다. 1968년생과 1969년생 사이도 같은 이유로 2032년과 2034년이 됩니다. 이 표의 연령은 현행 국민연금법(법률 제8541호 부칙 제8조) 기준이고, 법이 바뀌면 다시 확인해야 합니다.
당기고 미루면 지급률은 어떻게 바뀌나
조기노령연금 지급률은 공단 안내의 1966년생 예시가 기준이 됩니다. 연기연금은 연기한 매 1년당 7.2%(월 0.6%)를 더해 줍니다. 1966년생을 한 줄로 이어 보면 청구 나이에 따라 받는 비율이 이렇게 움직입니다.
| 청구 나이(1966년생) | 해 | 받는 비율 | 근거 |
|---|---|---|---|
| 59세 | 2025년 | 70% | 조기노령연금 예시 |
| 60세 | 2026년 | 76% | 조기노령연금 예시 |
| 61세 | 2027년 | 82% | 조기노령연금 예시 |
| 62세 | 2028년 | 88% | 조기노령연금 예시 |
| 63세 | 2029년 | 94% | 조기노령연금 예시 |
| 64세 | 2030년 | 100% | 지급개시연령 |
| 66세까지 연기 | 2032년 | 114.4% | 7.2% × 2년 가산(계산) |
| 69세까지 연기 | 2035년 | 136% | 7.2% × 5년 가산(계산, 최대 5년) |
조기노령연금의 비율은 기본연금액에 적용되고 부양가족연금액은 따로 더해집니다. 연기연금의 가산도 부양가족연금액을 뺀 원래 노령연금액에 붙습니다. 연기는 전부가 아니라 50%·60%·70%·80%·90% 중에서 일부만 고를 수도 있습니다. 당기고 미룰 때 언제부터 이득이 갈리는지(손익분기 나이)는 국민연금 조기수령과 연기연금을 비교한 글에서 따로 계산했습니다.
조기노령연금에는 조건이 하나 더 붙습니다. 「소득이 있는 업무」에 종사하지 않을 때만 받을 수 있고, 받다가 지급개시연령 전에 그런 일을 하게 되면 그 기간 동안 지급이 정지됩니다. 은퇴 뒤에도 일을 계속할 계획이라면 조기 신청 전에 공단 상담에서 내 소득이 이 기준에 걸리는지부터 확인해야 합니다.
일하면서 받으면 얼마나 깎이나요?
감액은 A값(2026년 3,193,511원)을 넘는 소득월액, 즉 초과소득월액이 200만원 이상일 때 시작합니다. 2025년 소득부터는 초과분이 200만원 미만이면 감액 대상에서 빠집니다. 구간과 공식은 공단 안내 그대로이고, 감액은 노령연금의 2분의 1을 넘지 않습니다.
| 초과소득월액 | 월 감액 공식 | 근로소득만 있을 때 월급 기준(12개월 종사) |
|---|---|---|
| 200만원 미만 | 감액 없음 | 6,322,117원 미만 |
| 200만~300만원 미만 | 15만원 + 200만원 초과분의 15% | 6,322,117원 이상 |
| 300만~400만원 미만 | 30만원 + 300만원 초과분의 20% | 7,374,749원 이상 |
| 400만원 이상 | 50만원 + 400만원 초과분의 25% | 8,424,502원 이상 |
공식에 숫자를 넣어 보면 감이 옵니다. 월평균소득금액이 550만원이면 초과소득월액은 550만 − 319만 3,511 = 약 230만 6천원이라 15만원 + 30만 6천원의 15%(약 4만 6천원) = 월 약 19만 6천원이 깎입니다. 650만원이면 초과분 약 330만 6천원으로 30만원 + 30만 6천원의 20%(약 6만 1천원) = 월 약 36만 1천원입니다. 이 감액은 지급개시연령부터 5년 동안만 적용되고, 그 사이 부양가족연금액은 나오지 않습니다. 5년 안에 일을 그만두면 그때부터는 감액되지 않은 연금을 받습니다.
2015년 7월 29일 전에 수급권을 얻은 사람은 이 구간표가 아니라 연령별 감액(지급개시연령부터 1년마다 50~10%)이 적용됩니다. 연금을 받으면서 소득이 있는 일을 시작하거나 그만두면 공단에 신고해야 합니다.
청구는 언제까지, 어디서 하나
노령연금은 저절로 들어오지 않고 본인이 청구해야 합니다. 수급권이 생긴 때부터 5년 안에 청구하지 않으면 소멸시효가 완성돼 받을 수 없게 되고, 늦게 청구하면 청구일부터 거꾸로 최근 5년분까지만 한꺼번에 받습니다. 청구는 전국 어느 국민연금공단 지사에서나 할 수 있고, 우편·팩스·디지털 ARS, 공단 홈페이지·정부24 인터넷 청구, 「내 곁에 국민연금」 모바일 청구도 됩니다. 기본 서류는 노령연금지급청구서와 신분증, 수급권자 예금계좌입니다.
수령나이를 정하는 순서
- 가입기간 확인: 10년(120개월)을 채웠는지부터 봅니다. 못 채웠다면 노령연금 대상이 아닙니다.
- 내 해 찾기: 위 출생연도 표로 지급개시연령과 그 해, 조기 가능 해를 적어 둡니다.
- 일할 계획 정하기: 받는 시점에 소득이 있다면 초과소득월액을 계산해 감액 구간에 드는지 비교해 봅니다. 월급만 있다면 6,322,117원이 첫 기준선입니다.
- 당길지 미룰지: 조기는 소득이 없어야 하고 비율이 평생 낮아지며, 연기는 1년당 7.2%가 붙습니다.
- 청구하기: 수급권이 생긴 뒤 5년 안에 지사·인터넷·모바일로 청구합니다.
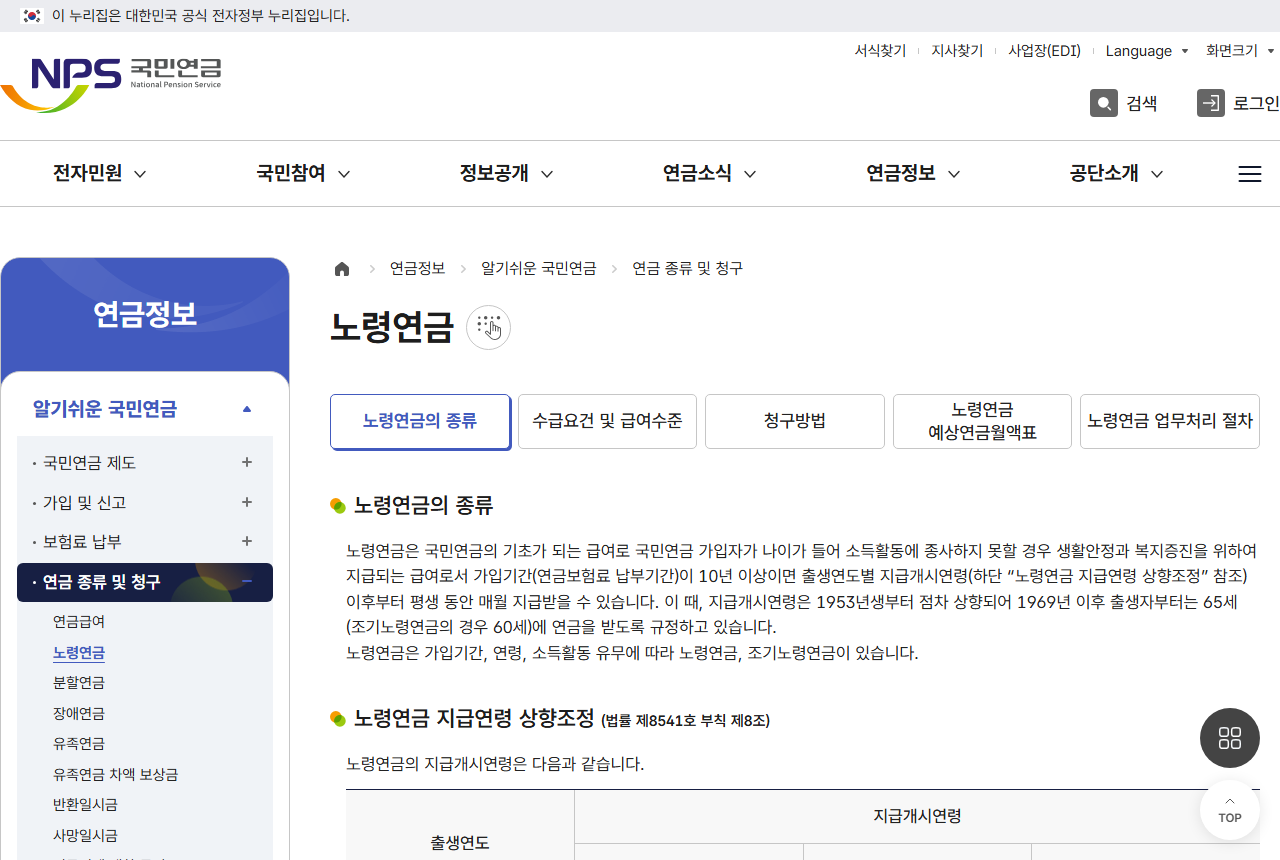
출처(2026년 10월 27일 열람): 국민연금공단 「노령연금」 안내(지급개시연령표, 소득활동에 따른 노령연금액, 연기제도, 조기노령연금 지급률 예시, 청구방법). 수령 해와 감액 예시는 이 글에서 공단 기준으로 직접 계산한 값입니다. A값과 519만원은 2026년 기준이라 해마다 바뀝니다.
근거 화면(1차 출처)
작성: jn 블룸 편집부 · 본문 수치는 글 안에 링크한 공식 자료를 기준으로 했습니다.
본 글은 일반적인 정보 제공용이며 의료·법률·투자 자문이 아닙니다. 중요한 결정 전에는 공식 자료와 전문가 상담을 권합니다.
함께 보면 좋은 글
답글 남기기