적금 이자가 회차별로 붙는 구조와, 표면 금리와 실수령액 사이에 끼는 세 가지를 짚었습니다
결론부터 말하면, 자유적금을 고를 때 먼저 볼 것은 금리 숫자가 아니라 적립 방식입니다. 같은 금리, 같은 총액을 넣어도 정액적립식과 자유적립식은 붙는 이자가 다릅니다. 적금 이자가 회차별로 계산되기 때문입니다.
적립 방식이 두 갈래라는 것부터
적금 상품 설명서에는 적립 방식이 반드시 적혀 있습니다. 정액적립식은 매달 정해진 같은 금액을 약정일에 넣는 방식이고, 자유적립식은 정해진 한도 안에서 원하는 때에 원하는 금액을 넣는 방식입니다. 흔히 자유적금이라고 부르는 것이 후자입니다.
| 구분 | 정액적립식 | 자유적립식 |
|---|---|---|
| 납입 금액 | 매달 동일 | 한도 안에서 자유 |
| 납입 시점 | 약정일 고정 | 내가 정함 |
| 건너뛰기 | 어려움 | 가능 |
| 이자 계산 | 두 방식 모두 회차별 예치 기간으로 계산 |
표에서 마지막 줄이 핵심입니다. 두 방식은 이자를 계산하는 원리가 같습니다. 그런데도 결과가 갈리는 이유는 다음 항목에 있습니다.
이자는 왜 표면 금리만큼 안 붙나요?
연 4% 적금에 매달 돈을 넣고 1년을 채웠는데 이자가 원금의 4%에 한참 못 미쳐 당황하는 경우가 많습니다. 계산이 잘못된 것이 아니라 원래 그렇게 설계돼 있습니다.
적금 이자는 잔액 전체에 금리를 곱하는 것이 아니라, 회차별로 들어온 돈이 만기까지 남아 있던 기간만큼만 붙습니다. 1년 만기 적금이라면 첫 달에 넣은 돈은 12개월치 이자를 받지만, 마지막 달에 넣은 돈은 한 달치만 받습니다. 12회차를 평균 내면 대략 절반 남짓한 기간만 예치된 셈이 되고, 그래서 체감 이자가 표면 금리보다 훨씬 작아 보입니다.
여기서 자유적립식의 성질이 드러납니다. 같은 총액을 넣더라도 늦게 넣을수록 그 회차의 예치 기간이 짧아 이자가 줄어듭니다. 반대로 여유가 없는 달을 건너뛸 수 있다는 것이 자유적립식의 값입니다. 그래서 자유적립식이 유리한지 불리한지는 상품이 아니라 내가 납입 시점을 스스로 지킬 수 있느냐에 달려 있습니다. 이 판단은 다른 사람이 대신해 줄 수 없습니다.
회차별 계산이 실제 숫자로 어떻게 줄어드는지는 적금 이자가 붙는 방식을 실제 금액으로 계산한 글에서 확인해 보시면 감이 잡힙니다.
표면 금리와 실수령액 사이에 끼는 세 가지
첫째, 이자소득세
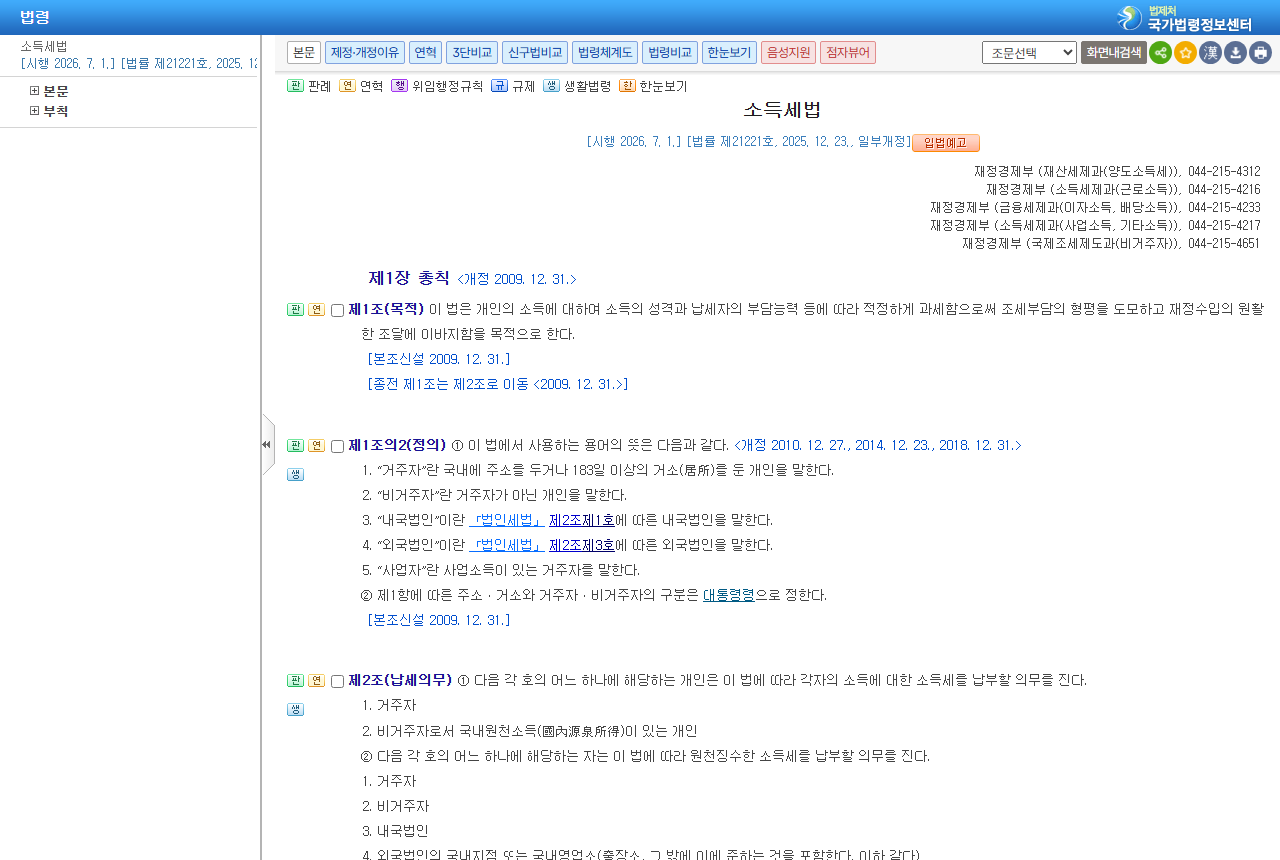
이자에는 세금이 붙습니다. 소득세법 제129조 제1항 제1호 라목은 그 밖의 이자소득에 대한 원천징수세율을 100분의 14로 정하고 있고, 여기에 소득세액의 10%인 지방소득세가 더해져 실무에서는 15.4%가 떨어집니다. 만기에 받는 금액은 세전 이자에서 이 부분을 뺀 값입니다.
둘째, 중도해지이율
만기를 채우지 못하고 깨면 약정한 금리가 아니라 상품이 따로 정해 둔 중도해지이율이 적용됩니다. 이 이율은 약정금리보다 크게 낮은 경우가 많아서, 금리가 조금 높은 대신 기간이 긴 상품을 고를 때는 그 기간을 버틸 수 있는지가 금리보다 먼저입니다.
셋째, 우대조건
비교 화면에 크게 뜨는 숫자는 대체로 우대조건을 모두 충족했을 때의 최고금리입니다. 급여이체, 카드 실적, 자동이체 건수, 첫 거래 여부 같은 조건이 붙습니다. 기본금리와 최고금리를 나란히 놓고, 내가 실제로 채울 수 있는 조건만 더해서 계산해 보셔야 실제 값에 가까워집니다.
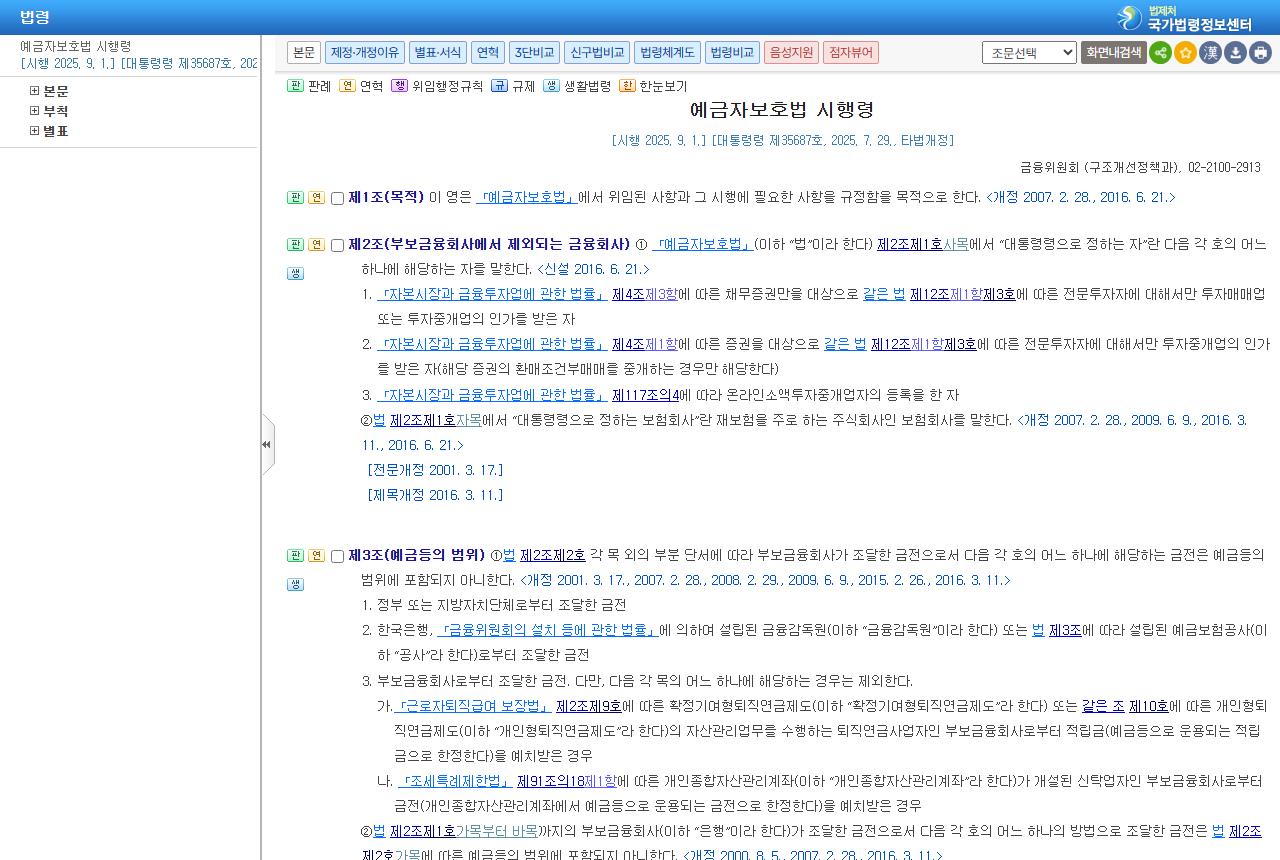
덧붙여 원금과 이자를 합한 금액이 예금자보호 범위 안인지도 확인 대상입니다. 예금자보호법 시행령 제18조 제7항은 보험금 지급한도를 1억원으로 정하고 있고, 이 한도는 금융회사별로 예금자 1인당 적용됩니다.
고를 때 실제로 확인할 다섯 축
어떤 상품 목록을 보든 아래 다섯 가지만 순서대로 대입하면 판단이 끝납니다.
- 납입 시점을 지킬 수 있는가 — 지킬 수 있으면 정액적립식이 단순하고, 수입이 들쭉날쭉하면 자유적립식이 맞습니다.
- 우대조건을 실제로 채울 수 있는가 — 못 채울 조건이 섞인 최고금리는 내 금리가 아닙니다.
- 만기까지 버틸 기간인가 — 중도해지이율이 적용되면 기간이 긴 쪽이 오히려 불리해집니다.
- 세후로 얼마가 남는가 — 세전 이자에서 15.4%를 뺀 값으로 비교해야 상품끼리 공평합니다.
- 원금과 이자 합계가 보호 한도 안인가 — 한 금융회사에 몰려 있다면 나눠 두는 편이 안전합니다.
은행별 금리는 은행연합회 소비자포털의 예금상품 금리비교에서 기본금리와 우대금리를 나눠 확인할 수 있습니다. 이 글은 특정 상품을 권하는 글이 아니며, 금리와 우대조건은 수시로 바뀌니 가입 전에 해당 금융회사의 상품설명서에서 직접 확인하시기 바랍니다.
근거 화면(1차 출처)
작성: jn 블룸 콘텐츠제작부 · 일반 정보이며, 중요한 결정 전에는 해당 기관 공식 안내를 확인하세요.
본 글은 의료·법률·투자 자문이 아니며, 개인 상황에 맞는 판단은 전문가와 상담하세요.
함께 보면 좋은 글
답글 남기기